Economía sin efectivo Colombia: ventajas, riesgos y desafíos de la transformación digital
La transición acelerada hacia pagos digitales y la reducción del uso de dinero físico abre una discusión sobre eficiencia transaccional e inclusión financiera
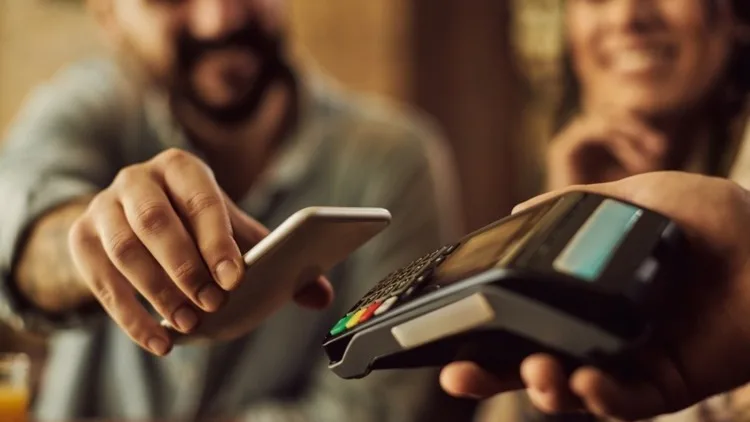
La economía digital del país ha dado pasos agigantados en el último semestre. En octubre de 2026, Bre-B ya cuenta con 116.722.548 llaves registradas entre más de 32 millones de clientes, con un promedio de 3,2 llaves por cliente, según las cifras del Banco de la República. Además, de acuerdo con la Superintendencia Financiera, el 85% de las operaciones del primer semestre de 2026 se hicieron por canales no presenciales.
Estamos viendo un fortalecimiento de una economía cashless, en una población que, pese a todo, todavía le da mucho valor al dinero en efectivo. Seguir impulsando esa digitalización económica agiliza y promete hacer más seguras las transacciones, además de dar mayor trazabilidad a los movimientos, pensar en que toda la economía de un país se sustente en la virtualidad trae desafíos importantes para todos los eslabones de la cadena de consumo.
Es un asunto que tiene pros y contras, en especial considerando el elevado peso de la economía informal, las desigualdades territoriales y el acceso desigual a los servicios bancarios. Así lo explica el Dr. Juan Carlos Higueras, Vicedecano de EAE Business School, perteneciente a la red de educación superior Planeta Formación y Universidades.
Estos son los pros y contras de perseguir una economía cashless en Colombia
“Una economía con menos efectivo puede contribuir a la rapidez y descentralización de los pagos, así como la simplificación de la gestión financiera de las empresas, pero solo si existe una infraestructura digital accesible y confiable”, advierte. “De lo contrario, no se puede hablar de una democratización del dinero. Si una persona no tiene conectividad o conocimientos digitales, o si la infraestructura del país sigue siendo insuficiente, una economía exclusivamente digital puede crear una nueva barrera de entrada”.
Quizás uno de los que más se están beneficiando de la digitalización económica sean las pequeñas y medianas empresas. La economía cashless ofrece ventajas claras en cuanto el acceso a datos sobre patrones de consumo, que permiten construir una oferta más cercana, personalizada y directa, además de descentralizada, eliminando condiciones que antes eran infaltables, como tener un establecimiento físico.
No obstante, hay que tener en cuenta que la adopción de estos canales impone costos fijos y variables como comisiones por transacción, adquisición de dispositivos y dependencia de intermediarios tecnológicos que impactan directamente los márgenes operativos más reducidos. Por eso, una cuestión fundamental es el proceso de transición que debe ser suave para evitar el rechazo debido a una eliminación prematura del efectivo que puede excluir a grupos de consumidores y aumentar los costos de las pequeñas empresas.
Menos efectivo, más pagos digitales: oportunidades y desafíos para la economía colombiana
Y en materia de despliegue, además de los retos de inclusión que generan las brechas tecnológicas de la población, se suman las vulnerabilidades que vienen atadas a una extrema dependencia tecnológica.
Al eliminar el dinero físico, los pagos quedan a merced de una falla masiva de energía, la caída de las plataformas bancarias, una interrupción en el servicio de internet por la razón que sea, o hasta un ataque informático y esto se convierte en un mal síntoma para la población.
Asimismo, la sustitución completa del efectivo altera la naturaleza de la seguridad y de la privacidad personal. Si bien los entornos digitales permiten implementar controles para monitorear fraudes o lavado de activos, también abren la puerta a ciberdelitos que ya son una lucha constante en el país.
“Pese a todas las promesas y beneficios, el dinero en efectivo sigue siendo un respaldo ante las inevitables fallas de la virtualidad. Además, ningún sistema es infalible ni 100% seguro”, advierte Higueras. “Bancos, comercios, empresas y gobierno deben preguntarse qué mecanismos existen para gestionar los riesgos y qué tan rápido puede recuperarse la operación tras una interrupción. La resiliencia debe ser un criterio tan importante como la velocidad o la comodidad”.
Según recomienda el experto, la transición que sigue impulsando el país no debería plantearse como un dilema excluyente entre lo físico y lo virtual, sino como el desarrollo de un modelo híbrido capaz de conservar alternativas seguras para garantizar la estabilidad económica.
“Colombia debe avanzar hacia una economía menos dependiente del efectivo, pero no debemos confundir la digitalización de los pagos con la modernización de la economía. El objetivo no debería ser conseguir una economía que utilice cero efectivo, sino una en la que las personas y las empresas puedan elegir medios de pago eficientes sin que esa elección dependa de su nivel socioeconómico o capacidad tecnológica. La digitalización debe ampliar la libertad de elección, no sustituirla por una dependencia tecnológica y financiera obligatoria”, concluye el experto de EAE Business School.
Fuente: Elevatin Branding Communication