Autora: Daicy Echeverri.
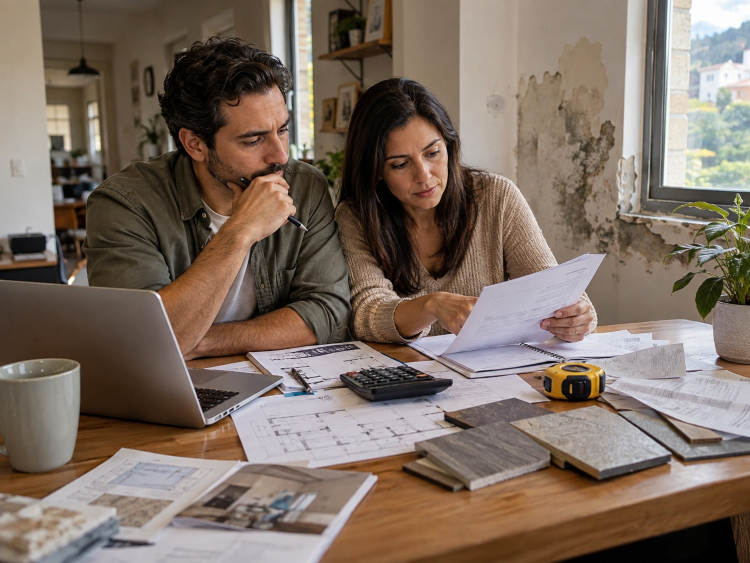
La humedad apareció como una mancha discreta junto a la ventana. Meses después, había alcanzado gran parte de la pared, levantado la pintura y obligando a mover el mueble. En la misma casa, la cocina llevaba años esperando una renovación que cada vez se aplazaba más. La familia comenzó a preguntarse si recurrir a un crédito para resolver la filtración, o esperar para ahorrar y realizar la remodelación completa.
La diferencia entre lo urgente, lo necesario y lo deseable suele definir si una reforma prioritaria se debe convertir en una deuda. La duda cobra relevancia porque en el 2025, el 25,6 % de los hogares vivía en déficit habitacional, indicador que incluye tanto problemas estructurales como deficiencias susceptibles de mejoramiento.
Aunque la cifra bajó frente al 26,8 % de 2024, esto significa que una de cada cuatro familias todavía enfrenta algún tipo de carencia en su vivienda.
Remodelar exige hacer números antes de romper una pared
Entre enero y julio de 2026, los costos de construcción de edificaciones aumentaron 7,02 %, según el DANE, en el caso de las residenciales, el incremento acumulado fue de 6,99 %. El componente que más presión ejerció fue la mano de obra: subió 13,95 % durante los primeros siete meses del año y 13,96 % frente a julio de 2025.
Los materiales también registraron aumentos. Solo en julio avanzaron en un 0,18%, mientras que herramientas menores subieron 0,87 %. Estos números cambian una decisión doméstica aparentemente sencilla. Posponer una obra no garantiza que dentro de seis meses sea más barata. Pero empezar sin un presupuesto correcto acelera el riesgo de no poder terminarla, y que cada vez valga aún más.
En ese escenario, algunas familias deben evaluar si solicitar o no, un préstamo para ejecutar un proyecto. La primera regla para tomar este tipo de decisión es analizar si la remodelación es estética, o la intervención evita un deterioro mayor de la propiedad.
Una filtración, una instalación eléctrica peligrosa o una tubería dañada pueden convertirse en gastos más altos si se aplazan ya que ocasionan con el tiempo problemas más complejos. Sin embargo, cambiar una cocina que todavía funciona pertenece a una categoría de no urgente.
El presupuesto no termina con la cotización inicial
Uno de los errores más frecuentes ocurre antes de comprar el primer saco de cemento y es asumir que el valor entregado por el contratista será el costo final, sin prever gastos adicionales que se pueden presentar en el camino.
Por ejemplo, una pared que esconde humedad, una red eléctrica antigua que requiere más trabajo, incluso al retirar un piso y encontrar sorpresas como una cañería rota. Así que un presupuesto profesional siempre necesitará espacio para contingencias, y lo ideal sería sumarle un porcentaje estimado frente al precio total.
También te aconsejamos diferenciar mano de obra, materiales, mobiliario, transporte, permisos (cuando correspondan) y acabados. El dato del DANE sobre el aumento de los costos laborales es especialmente relevante, hoy el precio de una remodelación no depende únicamente de cuánto cuesta el enchape o la pintura sino lo que está cobrando el mercado por realizar el trabajo.
Antes de solicitar un crédito, ten a la mano todos los gastos asociados para terminar el proyecto y no solamente el valor de cuánto cuesta empezarlo.
¿Cuándo financiar la remodelación?
En septiembre de 2026, la Superintendencia Financiera certificó el Interés Bancario Corriente para consumo y ordinario en 19,49 % efectivo anual. La tasa máxima de usura para esa modalidad se ubicó en 29,24 % E.A. Es decir, financiar una remodelación tiene un valor que debe sumarse al de la obra.
La decisión a tomar se evalúa con un checklist sencillo:
- El proyecto resuelve un problema que empeorará si se aplaza: en este caso aplica humedad, redes eléctricas, daños estructurales o instalaciones defectuosas que justifican una acción urgente.
- Existe un presupuesto completo y un margen para imprevistos: pedir dinero sin conocer el costo final aumenta el riesgo de terminar con una obra inconclusa y una deuda vigente que no resolvió el inconveniente inicial.
- La cuota cabe incluso en un mes difícil: no basta con que sea viable cumplir con el compromiso cuando todo sale bien, sino debe basarse en el promedio de los ingresos.
- La vida útil de la mejora es mayor que el plazo del crédito: endeudarse durante años por una intervención efímera merece replantearla de nuevo.
- Comparar el costo total y no solo la cuota: los plazos más largos reducen el pago mensual, pero aumentan los intereses cobrados.
Si al realizar este breve ejercicio tus respuestas indican la necesidad de buscar una respuesta rápida a la situación presente, la opción de esperar hasta completar el dinero ahorrando no sería coherente. Sobre todo, si implica mantener durante meses una filtración que está dañando paredes, techos, mobiliario e incluso afectando la salud de los ocupantes del inmueble.
Así que la financiación de libre destino es la mejor alternativa. El Banco Finandina te permite gestionar un préstamo en línea para proyectos personales como renovar el hogar. En su producto digital, el proceso incluye simulación y preaprobación en línea, firma electrónica desde el celular y desembolso a la cuenta elegida después de la aprobación.
Para quien desea costear una intervención sin desplazarse a una oficina, la digitalización reduce parte del trámite, la entidad informa que la solicitud se diligencia en minutos incluyendo la legalización de los documentos contractuales.
En conclusión, cuando la obra no da espera y no hay liquidez para pagarla de contado, la opción de tramitar una financiación es la solución más eficaz.
Recomendaciones finales
Antes de firmar conviene revisar la tasa efectiva anualque dependerá del perfil aprobado y de las condiciones aplicables al solicitante; adicionalmente infórmate sobre los seguros, costos asociados y el valor total que habrá salido del bolsillo cuando se pague la última cuota.
En el caso de Finandina, la entidad informa en su plataforma sobre sus tasas vigentes y nos presenta un simulador para anticipar el comportamiento del crédito en línea.
En definitiva, distinguir la obra que protege la casa de aquella que solamente quiere transformarla es fundamental para cuidar tus finanzas personales. Y saber que en determinadas circunstancias, la misma, justifica asumir su costo.