Cuál es la mejor opción para pensionarse según su nivel de ingresos
La elección del régimen previsional óptimo en el territorio nacional depende de variables sociodemográficas y financieras muy específicas.
Por Wilder Alejandro Romero SilvaRedacción EXTRA
⏱ 2 min de lectura
Compartir:
Imagen de portada · Grupo Editorial Central
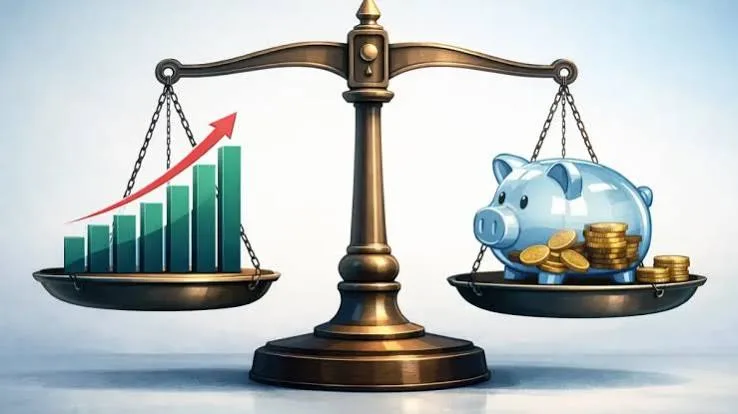
La elección del régimen previsional óptimo en el territorio nacional depende de variables sociodemográficas y financieras muy específicas. Al preguntarse cuál es la mejor opción de pensión, los expertos en derecho laboral coinciden en que el nivel de ingresos estables y la proyección de semanas cotizadas a lo largo de la vida productiva son los factores definitivos que deben inclinar la balanza hacia el sector público o hacia las administradoras privadas.
Para los trabajadores que deCual es la mejor opciónvengan el salario mínimo legal vigente y registran periodos frecuentes de desempleo o informalidad, el régimen de ahorro individual suele ser altamente conveniente. Esto se debe a que exige 150 semanas menos en comparación con Colpensiones para acceder a una pensión de salario mínimo a través del fondo de garantía. Si al llegar a la edad de retiro (57 años para mujeres y 62 para hombres) el afiliado no cumple los requisitos de jubilación, el fondo privado devuelve los saldos acumulados debidamente indexados por inflación, un monto que suele ser considerablemente mayor frente a la indemnización sustitutiva estatal.
Por otra parte, para los profesionales que cotizan de manera continua sobre bases salariales superiores a los tres o cuatro salarios mínimos, la alternativa pública es sustancialmente superior. Colpensiones liquida la mesada pensional Colombia basándose en el promedio del Índice Base de Liquidación (IBL) de la última década laborada, lo que permite conservar un porcentaje mucho más alto del poder adquisitivo. En las AFP privadas, obtener una mesada equivalente a salarios altos requiere un capital acumulado gigantesco, difícil de alcanzar únicamente con los descuentos obligatorios de ley.
Tomar una decisión errónea puede costar millones de pesos en la etapa de retiro y deteriorar la calidad de vida de los adultos mayores. Por esta razón, el marco legal colombiano obliga a las entidades a brindar la "doble asesoría" a quienes deseen trasladarse de régimen. Esta herramienta técnica simula los dos escenarios de jubilación con datos reales del usuario. Estudiar estas proyecciones antes de los plazos límite (diez años antes de cumplir la edad legal de retiro) es el único método certero para blindar el bienestar familiar.