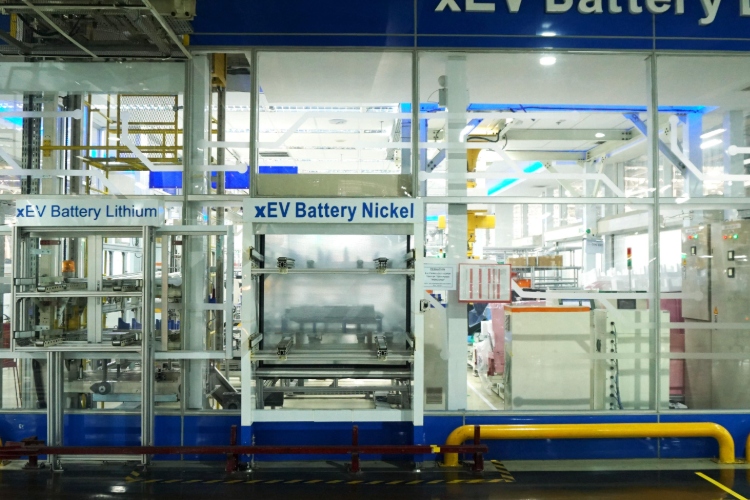
El mercado de minerales de batería atraviesa una nueva etapa de mayor actividad en Asia, impulsada por la expansión de la fabricación de vehículos eléctricos, el crecimiento de las plantas de baterías y las inversiones destinadas a asegurar materias primas estratégicas como el litio y el níquel.
El fenómeno ocurre en un momento de transformación de las cadenas industriales asiáticas. China continúa concentrando buena parte de la fabricación mundial de baterías, mientras países del sudeste asiático, especialmente Indonesia y Tailandia, están ampliando su capacidad para producir vehículos eléctricos y componentes. India, por su parte, está intentando desarrollar una cadena de suministro más integrada para reducir su dependencia de determinados proveedores extranjeros.
Los datos disponibles muestran que el crecimiento de la demanda de baterías no es únicamente una cuestión vinculada a los automóviles. El almacenamiento estacionario de energía también se ha convertido en un importante consumidor de baterías y está contribuyendo al aumento de la demanda de minerales críticos.
Según la Agencia Internacional de Energía (IEA), la demanda mundial de baterías superó los 1,5 teravatios-hora (TWh) en 2025, después de crecer más de 35% durante ese año. El organismo señala que el sector energético explicó aproximadamente tres cuartas partes del crecimiento de la demanda de minerales energéticos durante 2025.
Asia concentra buena parte de la nueva capacidad industrial
El papel de Asia en esta transformación es especialmente relevante debido a la concentración de fabricantes de baterías, automóviles y materiales intermedios en la región.
La IEA calcula que la capacidad mundial instalada de fabricación de baterías de ion-litio superó los 4 TWh al cierre de 2025, con un crecimiento aproximado del 30% frente al año anterior. China representó más del 80% de la capacidad mundial, mientras que empresas de Corea del Sur y Japón también mantienen una posición importante dentro de la cadena.
El crecimiento no se limita a China. El sudeste asiático está adquiriendo una mayor importancia como plataforma de producción. Tailandia e Indonesia se encuentran entre los principales destinos de las inversiones de fabricantes automotrices chinos que están construyendo o ampliando instalaciones fuera de su mercado doméstico.
De acuerdo con la IEA, más de la mitad de la capacidad de producción automotriz de empresas chinas instalada en el extranjero se encontraba en el sudeste asiático en 2025. Tailandia concentraba más del 30% de esa capacidad y Indonesia más del 20%.
Esta expansión tiene una consecuencia directa para los proveedores de materias primas: cuanto mayor sea la fabricación regional de baterías y vehículos eléctricos, mayor será la necesidad de disponer de litio, níquel, grafito y otros materiales utilizados en las distintas tecnologías de baterías.
Indonesia se convierte en una pieza central para el níquel
Dentro de este escenario, Indonesia ocupa una posición estratégica debido a sus enormes reservas y producción de níquel.
La IEA señala que Indonesia representa alrededor del 63% de la producción mundial de níquel extraído, convirtiéndose en el principal proveedor global de este mineral. El país también está intentando avanzar desde la extracción y procesamiento inicial hacia etapas de mayor valor añadido relacionadas con las baterías y los vehículos eléctricos.
El níquel es especialmente importante para determinadas baterías de ion-litio, como las químicas NMC —níquel, manganeso y cobalto—. Estas baterías han tenido una amplia utilización en vehículos eléctricos debido a su combinación de densidad energética y prestaciones.
Sin embargo, el panorama tecnológico está cambiando. Las baterías LFP, basadas en litio-ferrofosfato, no utilizan níquel y han ganado participación debido, entre otros factores, a sus costes, características de seguridad y disponibilidad de materiales.
Por eso, el crecimiento del mercado del níquel no debe interpretarse automáticamente como un aumento proporcional de la demanda en todas las baterías. La química utilizada por los fabricantes será un factor determinante.
Nuevas inversiones buscan conectar las minas con las fábricas
Uno de los cambios más importantes en Asia es la intención de construir cadenas de suministro más integradas.
Indonesia, por ejemplo, ha impulsado proyectos que conectan la minería y el procesamiento de níquel con la producción de materiales para baterías y posteriormente con la fabricación de baterías y vehículos.
Un proyecto desarrollado entre empresas indonesias y el fabricante chino CATL contempla una planta de baterías de ion-litio en Indonesia. Según información reportada por Reuters en 2025, la instalación estaba prevista para comenzar operaciones hacia finales de 2026 con una capacidad inicial de 6,9 GWh, con posibilidades de ampliación hasta 15 GWh. El proyecto forma parte de una inversión más amplia que incluye minería de níquel, procesamiento, fabricación de baterías y reciclaje.
El objetivo es que una mayor proporción de las materias primas extraídas en el país pueda transformarse localmente antes de llegar al vehículo terminado.
Esta estrategia también permite a los fabricantes reducir algunos costes logísticos y acercar las fuentes de materiales a las instalaciones industriales.
India busca asegurar el suministro de minerales críticos
India también está aumentando sus esfuerzos para garantizar el acceso a materias primas necesarias para la electrificación del transporte.
Una muestra reciente es el caso de Lohum, empresa india especializada en minerales críticos y reciclaje. Reuters informó el 22 de septiembre de 2026 que la compañía está buscando adquirir minas de níquel en Indonesia y Filipinas con el objetivo de aumentar considerablemente su producción.
La empresa actualmente produce alrededor de 1.000 toneladas de níquel al año mediante materiales reciclados y pretende alcanzar unas 10.000 toneladas anuales en los próximos 18 meses, dependiendo de sus adquisiciones.
Lohum también está desarrollando proyectos relacionados con el litio, incluyendo derechos sobre bloques mineros en Zimbabue y planes para procesar el mineral antes de enviarlo a India para su refinación.
Además, la compañía está construyendo una planta de materiales activos para cátodos en Uttar Pradesh y desarrolla una instalación de reciclaje de baterías de ion-litio en Emiratos Árabes Unidos.
Estas inversiones muestran que la competencia por los minerales de batería ya no se limita a las compañías mineras. Fabricantes de materiales, empresas de reciclaje y productores de baterías también están intentando controlar distintas etapas de la cadena de suministro.
La demanda de litio mantiene una trayectoria de crecimiento
El litio continúa siendo uno de los minerales centrales para la expansión de las baterías recargables.
La IEA señala que la demanda mundial de litio creció alrededor de 25% anual en promedio durante los dos años anteriores a 2026, impulsada principalmente por su utilización en baterías para vehículos eléctricos y almacenamiento energético.
El organismo también señala que los precios del litio comenzaron 2026 en niveles superiores a los registrados al inicio de 2025, aunque todavía se encontraban muy por debajo de los máximos alcanzados en 2022. Entre los factores mencionados están el crecimiento de la demanda, los niveles de inventarios en China y determinadas interrupciones temporales de suministro.
Esto demuestra que el mercado atraviesa una situación más compleja que un simple aumento de consumo. Los precios dependen también de cuánto material se extrae, cuánto se procesa, los inventarios existentes y la velocidad con la que entran nuevas minas y refinerías en operación.
El repunte de los vehículos eléctricos aumenta la presión sobre los minerales
El crecimiento de la industria automotriz eléctrica es uno de los factores que explican la mayor atención sobre estos recursos.
Un análisis de Reuters publicado el 21 de septiembre de 2026 señaló que las ventas mundiales de vehículos de nueva energía habían aumentado aproximadamente 4% interanual entre enero y agosto, aunque con diferencias muy marcadas entre regiones. Fuera de China, Europa y Estados Unidos, las ventas de vehículos eléctricos habían mostrado un crecimiento mucho más acelerado.
China, pese a registrar una contracción en sus ventas de vehículos de nueva energía durante ese periodo, mantiene una penetración elevada de vehículos eléctricos y continúa incrementando sus exportaciones.
El mismo análisis destacó que el crecimiento de los vehículos eléctricos puede incrementar la presión sobre cadenas de suministro de minerales como litio, níquel y cobre, especialmente si la inversión en nueva producción minera no crece al mismo ritmo que la demanda.
Por tanto, la apertura y ampliación de plantas automotrices y de baterías no significa únicamente más producción industrial. También obliga a asegurar previamente el acceso a los materiales necesarios para mantener esas fábricas funcionando.
El sudeste asiático amplía su capacidad de fabricación
La región está desarrollando rápidamente una infraestructura industrial alrededor de los vehículos eléctricos.
La IEA estima que la capacidad de fabricación de celdas de baterías en el sudeste asiático era de aproximadamente 26 GWh en 2024, mientras que los proyectos comprometidos podrían llevarla a más de 80 GWh en 2030. La producción de automóviles eléctricos también podría aumentar considerablemente: de unos 90.000 vehículos fabricados en la región durante 2024 a una capacidad superior a un millón de unidades hacia 2030.
La expansión está vinculada a inversiones de fabricantes de China, Corea del Sur, Japón y empresas locales, además de políticas gubernamentales que buscan atraer inversiones y aumentar la producción nacional.
Indonesia y Tailandia están entre los países que pretenden aprovechar esta tendencia para convertirse en centros regionales de producción.
No todo el crecimiento beneficia por igual al níquel
Uno de los aspectos que deben tenerse en cuenta al analizar el mercado de minerales de batería es que no todas las baterías utilizan los mismos materiales.
La participación creciente de las baterías LFP representa un cambio importante para el mercado. Estas baterías utilizan litio, hierro y fosfato, pero no necesitan níquel ni cobalto.
La IEA señala que, entre las baterías de vehículos eléctricos desplegadas fuera de China durante 2025, cerca del 80% correspondió a químicas que contienen níquel, aunque las tecnologías LFP están aumentando su presencia.
Esto significa que el crecimiento del mercado de vehículos eléctricos puede aumentar la demanda de litio incluso cuando la demanda de níquel evolucione a un ritmo diferente.
Para las empresas mineras y fabricantes, la composición tecnológica de las baterías se ha convertido, por tanto, en un elemento fundamental para decidir dónde invertir.
El reciclaje adquiere mayor importancia
Otra de las tendencias que acompaña el crecimiento de la industria es el desarrollo del reciclaje.
El aumento de las baterías que llegan al final de su vida útil permitirá recuperar materiales como litio, níquel, cobalto y otros componentes que pueden regresar a las cadenas de fabricación.
La industria mundial del reciclaje de baterías está aumentando su capacidad, y China mantiene una posición dominante. Según Benchmark Mineral Intelligence, China concentraba más de tres cuartas partes de la capacidad mundial de pretratamiento de baterías y más del 85% de la capacidad de refinación de «black mass» en 2025.
A largo plazo, el reciclaje podría reducir parcialmente la necesidad de obtener determinados materiales exclusivamente mediante nuevas operaciones mineras.
Sin embargo, todavía será necesario desarrollar una gran cantidad de nueva capacidad minera y de procesamiento para acompañar el crecimiento esperado de la demanda.
Un mercado con oportunidades, pero también con riesgos
El crecimiento de los minerales críticos está generando oportunidades económicas para países que cuentan con reservas, infraestructura industrial o capacidad de procesamiento.
Pero la concentración geográfica de la producción también representa un riesgo para los fabricantes.
La IEA señala que la concentración del refinado de minerales energéticos alcanzó niveles récord en 2025. En el caso del níquel, Indonesia fue responsable de buena parte del crecimiento mundial de la oferta, mientras que China mantiene una posición dominante en numerosos segmentos de procesamiento y fabricación de materiales para baterías.
Esta concentración hace que cualquier interrupción minera, cambio regulatorio, problema logístico o modificación de las políticas comerciales pueda repercutir en otras partes de la cadena.
Indonesia, por ejemplo, modificó en septiembre de 2026 su fórmula de precios para determinados minerales de níquel de baja ley utilizados en procesos relacionados con materiales para baterías. El cambio buscó ofrecer mayor previsibilidad a los operadores de fundición y procesamiento, según informó Reuters.
La carrera ya no es solamente por extraer minerales
El escenario actual muestra que la competencia se está trasladando desde la simple extracción hacia el control de toda la cadena de valor.
Minería, refinación, producción de materiales activos, fabricación de celdas, ensamblaje de baterías, fabricación de vehículos y reciclaje están cada vez más conectados.
Para Asia, esta integración puede representar una ventaja industrial porque la región ya concentra una parte considerable de las capacidades de fabricación. La IEA calcula que China, Corea del Sur y Japón continúan dominando la producción mundial de baterías, mientras que las inversiones en el sudeste asiático están ampliando progresivamente la capacidad fuera de los principales centros tradicionales.
El desafío será mantener un suministro suficiente de materias primas mientras cambian las tecnologías de baterías y aumentan las exigencias relacionadas con los costes, la seguridad energética y el impacto ambiental.
¿Qué puede ocurrir con el mercado de minerales de batería?
El panorama apunta a una mayor integración entre la industria minera y la automotriz en Asia.
La apertura de nuevas plantas de vehículos y baterías está aumentando la necesidad de contar con suministros estables de minerales críticos. Indonesia tiene una posición especialmente relevante en el níquel, mientras que China conserva una enorme capacidad de procesamiento y fabricación de baterías. India, por su parte, está intentando construir una cadena de suministro más diversificada y asegurar recursos mediante inversiones en otros países.
Al mismo tiempo, el mercado deberá adaptarse a la evolución de las tecnologías. El aumento de las baterías LFP puede limitar parte del crecimiento potencial de la demanda de níquel, mientras que el litio continuará siendo necesario en las principales tecnologías de baterías de ion-litio.
En consecuencia, el repunte del mercado de minerales de batería debe entenderse dentro de una transformación industrial más amplia. Asia no solo está aumentando la fabricación de vehículos eléctricos: también está construyendo las minas, refinerías, fábricas de componentes, plantas de baterías y sistemas de reciclaje que sostienen esa nueva industria.
La evolución de estos proyectos durante los próximos años será determinante para establecer si la oferta de minerales podrá acompañar el crecimiento de las baterías o si volverán a aparecer episodios de escasez, exceso de oferta y fuertes variaciones de precios como los observados recientemente en diferentes mercados de materias primas.